隨著全球新能源汽車市場的持續爆發,動力鋰電池作為核心部件,其供應鏈的穩定性與創新性至關重要。2024年,行業競爭格局進一步深化,頭部企業憑借技術、規模與供應鏈整合能力持續領跑。以下將對行業供應鏈中具有代表性的十家企業進行梳理與解析,其中不僅包括電芯制造巨頭,也涵蓋了支撐行業發展的關鍵信息技術服務商。
一、 電芯制造與系統集成領軍企業
這些企業是動力電池供應鏈的核心,直接關系到整車性能與安全。
- 寧德時代 (CATL):全球動力電池裝機量的絕對龍頭,技術路線覆蓋全面(如麒麟電池、神行超充電池),在材料創新、結構創新與制造工藝上引領行業。其強大的供應鏈管控能力與全球化的產能布局,使其成為眾多主流車企的首選合作伙伴。
- 比亞迪 (BYD):憑借“刀片電池”技術樹立了磷酸鐵鋰路線的安全與性能標桿,實現了從上游鋰礦到下游整車的垂直一體化整合。其電池不僅自供旗下新能源汽車,也加速外供,成為供應鏈中兼具技術特色和規模優勢的關鍵力量。
- 中創新航 (CALB):近年來增速迅猛,穩居全球裝機量前列。公司專注于高電壓三元電池等技術方向,客戶結構多元,是多家主流乘用車和商用車型的核心供應商,展現了強大的市場開拓與交付能力。
- 國軒高科:在磷酸鐵鋰電池領域深耕多年,技術積累深厚。公司與大眾汽車集團的深度合作引人矚目,借助國際化的資本與技術賦能,正加速其產品和產能的全球化進程。
- 億緯鋰能:業務布局廣泛,在動力、儲能、消費電池領域均有建樹。其動力電池產品線豐富,與大客戶合作穩定,同時在電池上游材料及大圓柱電池等新技術路線上積極布局,供應鏈韌性較強。
除了上述五家頭部企業,供應鏈中還包括如欣旺達(從消費電池成功切入動力電池,快充技術突出)、孚能科技(專注于軟包三元電池,與奔馳深度綁定)、蜂巢能源(脫胎于長城汽車,在短刀電池、無鈷電池等方面有獨特布局)等優秀企業,共同構成了中國動力電池產業強大的制造集群。
二、 關鍵材料與設備配套企業
完整的供應鏈離不開上游材料與中游設備的支撐,代表性企業如:
- 恩捷股份:全球隔膜行業的龍頭企業,其產能、成本與技術優勢顯著,是下游幾乎所有主流電池廠商的核心供應商,堪稱供應鏈中的“關鍵基礎設施”。
- 先導智能:全球領先的鋰電設備提供商,為電池生產的涂布、卷繞、組裝、化成分容等關鍵環節提供智能化裝備,是產業擴產和智能制造升級的重要推動者。
三、 供應鏈數字化與信息技術賦能者
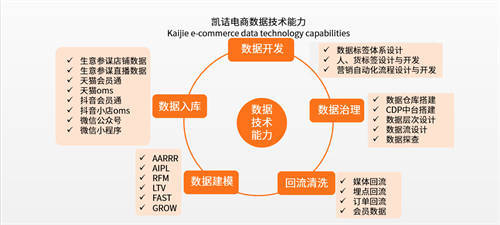
在產業規模急劇擴張、對降本增效和精細化管控要求日益提升的背景下,供應鏈的數字化、智能化管理變得前所未有的重要。這正是互聯網信息技術開發企業發揮價值的舞臺。
- 工業互聯網與大數據平臺服務商:這類企業通過IoT、大數據、AI等技術,為電池企業打造智慧工廠,實現生產數據的實時采集、分析優化與預測性維護,極大提升生產效率和產品一致性。
- 供應鏈協同與追溯平臺:針對鋰電池供應鏈環節多、質量要求高的特點,信息技術企業開發了基于區塊鏈、物聯網的溯源系統,以及供應鏈協同平臺,實現從礦產、材料到電芯、模組直至整車端的全鏈條透明化管理,保障供應鏈安全與合規。
- 能源管理與智能運維服務商:隨著電池大規模應用,后期的能源管理、梯次利用、回收溯源等環節也需要強大的信息技術支持。相關企業通過云平臺和算法模型,為電池資產的全生命周期管理提供數字化解決方案。
**
2024年的動力鋰電池供應鏈,已形成一個由巨型制造企業引領、關鍵材料設備企業支撐、信息技術企業深度賦能**的立體化、數字化生態體系。以寧德時代、比亞迪為代表的制造端巨頭持續定義產品標準;而貫穿其中的互聯網信息技術,則如同神經系統,正在將研發、生產、物流、回收等環節高效連接與智能優化,共同驅動著全球汽車電動化浪潮穩健前行。供應鏈的競爭將不僅是產能與成本的競爭,更是數字化、智能化水平與生態協同能力的綜合較量。